定制量化工具,数据驱动投资

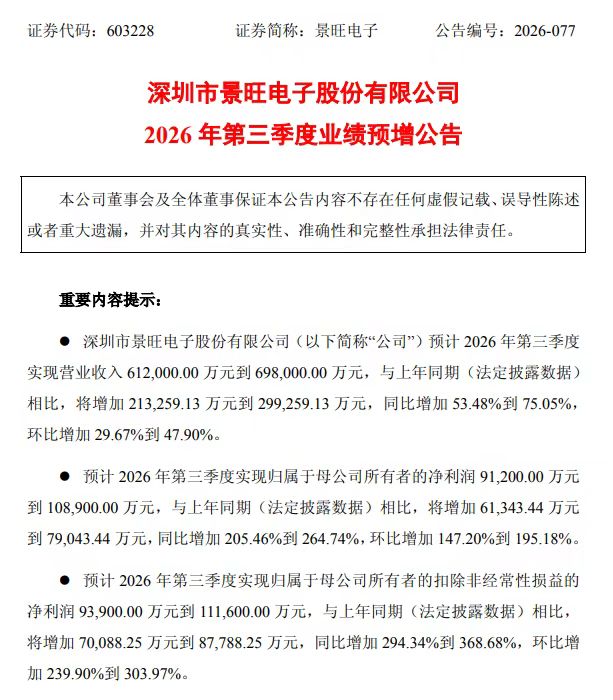
不久前刚在港股敲钟的汽车电子PCB龙头发布第三季度业绩预告。
10月9日晚,景旺电子(603228.SH / 03228.HK)披露2026年第三季度业绩预告:归母净利润预计达9.12亿元至10.89亿元,同比增长205.46%至264.74%;营收预计61.2亿元至69.8亿元,同比增长53.48%至75.05%。净利润增速显著高于营收增速。
9月29日,景旺电子在港交所挂牌上市,以每股69.88港元的上限价顶格发行,募资净额49.6亿港元,形成A+H双平台。
不过,公司上半年的财务表现并不亮眼。上半年景旺电子营收86.11亿元,同比增长21.37%,归母净利润6.02亿元,同比下降7.38%,扣非归母净利润4.66亿元,同比下降13.33%。
单季净利远超上半年,A+H双轮驱动背景下,景旺电子预测的增长拐点从何而来?A+H双平台又将如何重塑其估值逻辑与成长边界?
三层业务底盘与高端产能释放
从1993年深圳南山一家负债电子厂起步,景旺电子凭借品控能力逐步站稳行业地位,如今已坐稳全球汽车电子PCB头把交椅。
全球每十块汽车电路板中就有一块出自其手,全球前十大Tier1汽车供应商中有八家是其客户。不过从全行业规模看,景旺电子的整体排位并不突出。按2025年收入计算,全球排名第11位,市场份额2.5%,在中国大陆厂商中位列第五。
支撑其行业地位的,是清晰的三层业务增长梯队。
汽车电子为公司核心支柱,2026年前四个月收入占比44.1%,覆盖智能驾驶、电池管理、充电配电等全场景。通信与数据基础设施为增长引擎,对应AI服务器、800G以上高速光模块等,收入占比从2023年的7.2%升至2026年前四个月的15.6%,实现规模翻倍。AI端侧应用则为长期储备,涵盖智能设备和工业控制等场景。与之匹配的是覆盖刚性板、柔性板、金属基板的完整产品矩阵。产能布局上,景旺电子在广东省和江西省拥有六个生产基地以及一个在建的泰国基地,产能利用率长期保持在90%以上。
三季度预测业绩的爆发,可能是行业景气上行、产品结构升级与产能集中释放共同作用的结果。需求端,据灼识咨询数据,预计2030年汽车电子及数据基础设施领域PCB市场规模将分别达到130亿美元及364亿美元,2025年至2030年的复合增长率分别为6.2%及15%。
根据LightCounting和灼识咨询数据,2025年全球光模块市场规模约为245亿美元,预计2030年达1086亿美元。汽车电子方面,据联茂电子报告,电动车PCB用量达到传统车型数倍,智能驾驶还将进一步叠加传感器与域控制器带来的价值增量。
公司自身的产品结构升级则放大了行业红利。近年来产品持续向高端迁移,2024—2025年HDI产品价格分别上涨20.73%和24.65%,据华泰证券测算,同期材料成本涨幅仅为5%和7.97%,而中低端PCB价格持续承压,高端与中低端的价格分化推动盈利中枢稳步上移。
产能释放的节奏落在三季度。金湾基地高阶HDI工厂9月正式投产,超高多层工厂、泰国基地也将于年内陆续投产,据公告及半年报计算,规模效应推动净利率从去年同期的约7.5%提升至15%左右。订单端同样饱满,二季度800G及以上速率光模块收入环比增长近1500%,AI算力领域订单导入进度超预期,公司已启动新一轮扩产规划。
顶格上市的估值博弈:A、H股价差收敛与内外资差异
就在高端产能逐步释放的同时,景旺电子完成港股上市,搭建起A+H双融资平台。
9月29日,景旺电子以69.88港元招股区间上限价登陆港交所,全球发售约7294万股H股,募资净额约49.61亿港元,未设置超额配售权。
一级市场认购热度不均。香港公开发售获94.25倍超额认购,一手中签率仅3%;14家基石投资者合计锁定47.69%的发售股份,是2026年以来热度最高的A+H硬科技新股之一。然而国际配售认购倍数仅10.57倍,说明外资机构态度明显更加谨慎。
这种分歧直接延续到二级市场。暗盘阶段股价收报65.45港元,较发行价下跌6.34%;上市首日低开6.98%,盘中一度破发,尾盘快速拉升最终收涨10.26%,全天成交额16.56亿港元,换手率达31.05%。
破发可能源于三重担忧:一是A、H股估值落差,发行价较A股当时股价折让约37%,但外资认为这一折让不足以覆盖A股高估值、公司利润下滑与港股流动性折价;二是上半年铜价上涨、新基地产能爬坡压制毛利率;三是无绿鞋稳价机制,破发后价格完全由市场交易决定。
此后几个交易日,A、H股溢价率快速收敛。截至10月12日,A股对应PE(TTM)为87.34倍,H股对应PE(TTM)为56.66倍,H股较A股约有35.1%的估值折让。叠加股权高度集中、自由流通盘仅约40%,少量成交即可引发股价大幅波动,这场围绕估值的博弈远未到终局。
单季暴增还是趋势起点?高增长的可持续性考验
单季度的业绩爆发固然亮眼,但市场更关心的是,这究竟是短期因素叠加的一次性表现,还是长期增长趋势的起点。应该如何判断公司业绩高增长的可持续性?
首先是盈利质量能否同步改善。上半年公司经营活动现金流净额同比下降33.8%,反映出盈利的现金支撑仍待验证。若三季度利润高增的同时,经营现金流未能同步修复,那么增长的含金量将打折扣。
其次是毛利率提升能否延续。公司曾披露2026年6月汽车电子业务盈利能力已出现明显修复,但三季度具体毛利率数据尚未披露。后续原材料价格仍处高位,PCB行业整体产能扩张较多,若高端赛道竞争加剧,高端产品的涨价逻辑能否持续,将直接影响盈利水平的上行空间。
最后是估值与资金面的波动风险。若市场风格切换或行业预期降温,可能引发股价回调并拖累H股;南向资金的流入节奏、外资的持仓变化,也将持续影响H股的价格走势,进而影响市场对公司的信心。
除此之外,PCB行业整体集中度较低,高端赛道也在不断吸引新玩家进入,景旺电子能否持续守住高端市场的份额,仍需时间验证。
从上半年增收不增利到三季度业绩爆发,景旺电子的拐点信号已经出现。A+H双平台带来的不仅是融资渠道的拓宽,更是估值体系的重塑与市场预期的考验。最终决定公司长期价值的从来不是资本平台本身,而是高端PCB需求的持续释放、产品结构的持续升级,以及产能兑现的能力。