定制量化工具,数据驱动投资

10月10日,天士力医药集团(600535.SH)发布公告,宣布其全资子公司天津天士力之骄药业收到国家药品监督管理局核准签发的注射用吲哚菁绿《药品注册证书》。这款用于肝脏疾病诊断和脉络膜血管造影的仿制药,以化学药品3类获批,视同通过仿制药一致性评价。
然而,这份看似“利好”的公告,细读之下却令人五味杂陈。
一款“大路货”?
据公告披露的数据,截至公告日,国内已获得注射用吲哚菁绿药品注册证书的厂家包括天士力之骄在内共计9家。2025年,该药品在国内城市和县级公立医院的销售金额约为9915万元人民币。
这意味着什么?一个不到一亿的市场,被9家企业瓜分,平均每家不到1100万元。而天士力之骄为这款药累计投入的研发费用仅为416.17万元人民币。
把目光拉回到两个月前发布的2026年半年度报告,这款药物恐怕难以挽救天士力的经营情况。
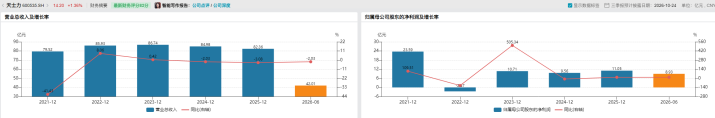
(来源:Wind)
上半年,公司实现营业总收入42.01亿元,同比下降2.03%。其中,医药工业收入下降1.47%,医药商业收入下降7.43%。
《华夏时报》记者曾就“管理层如何看待传统业务板块的下滑趋势?预计何时能够止跌企稳?”等问题联系了企业进行采访,但并未获答复。
营收下滑背后的原因可能是天士力的产品结构问题。
公司坦承,复方丹参滴丸、养血清脑颗粒(丸)、水林佳等核心产品保持增长。
但增长情况值得讨论。
据研报数据,复方丹参滴丸2025年销量为1.57亿盒,同比增长仅1.78%。对于一个年销售额数十亿的超级大品种而言,不到2%的增速是否意味着已经无限接近了市场天花板?
另一方面,注射用丹参多酚酸和益气复脉“受到中药针剂行业性下滑影响”,感冒发烧类品种“受到发病率下降影响”,营收有所下降。
资料显示,中药注射剂行业整体面临安全性争议、医保控费和临床使用限制的多重打压。但对于天士力而言,这两款产品曾经是工业板块的重要增长极,如今却成为拖累营收的主力。
半年报中,公司唯一获批上市的1.1类中药创新药是枣仁宁心滴丸,于2026年6月获批。此外,CMI1808(治疗腓骨肌萎缩症1A型)已提交发补意见答复,TCM2219已申报NDA。但这些产品的上市时间、市场空间和商业化前景,均存在较大的不确定性。
利润反增的背后
营收下滑的同时,公司利润却在增长。
财报显示,今年上半年天士力的归属于上市公司股东的净利润却达到8.93亿元,同比增长15.23%;扣非净利润8.70亿元,同比大增36%。
利润增长与收入收缩之间的背离,公司给出的解释是“期间费用低于去年同期”。
数据印证了这一点。销售费用同比下降8.53%至13.95亿元,管理费用下降9.45%。
值得注意的是,公司研发费用从上年同期的3.43亿元缩减至2.94亿元,降幅达到14.24%。在创新药研发的关键推进期削减研发投入,其背后的战略考量令人困惑。
在医药行业,销售费用的削减短期内可以令利润表数据好看,但长期可能削弱市场覆盖能力。更令人担忧的是研发费用的两位数下滑。
这可能是一条危险的路径。
对此,新智派新质生产力会客厅联合创始发起人袁帅对《华夏时报》记者表示,天士力连续两年营收下滑却依靠全面控费实现净利润增长,这种收入收缩但利润端反向走的结构,本质上是企业在外部市场环境变化、核心单品承压的背景下,主动向内挤压运营冗余、调整资源投入优先级的结果,短期来看确实能够快速改善报表层面的盈利表现,让企业在营收端承压的阶段维持住利润端的基本盘,给管理层调整业务结构、梳理内部流程留出缓冲空间。
在袁帅看来,这种模式如果长期持续,很容易陷入被动收缩的路径依赖,单纯依靠压缩费用换来的利润增长,很难转化为长期的市场竞争力,反而可能在渠道维护、市场推广、终端服务等层面出现投入不足的问题,进一步影响营收端的恢复动能,最终陷入越控费越难拉动收入的负循环。
袁帅认为,对中药企业而言,控费增效和创新投入之间的平衡从来不是简单的非此即彼,不能为了短期利润表现就不加区分地砍掉所有中长期投入,也不能为了追求创新概念就不计成本地铺排研发项目,企业需要把控费的重心放在非核心的运营冗余、低效的管理消耗、重复的资源投入上,把腾挪出来的空间精准投向真正能够构建长期壁垒的创新领域,让控费释放出来的资源成为创新投入的稳定支撑,而不是反过来用创新投入的收缩来换取短期的利润好看,最终在行业的长期竞争中失去成长的动力。
自2025年华润三九成为控股股东以来,天士力在半年报中多次强调与华润的“全方位协同”——引进瑞通立进行专业推广、将米诺磷酸委托华润三九推广、与华润医商建立“第三终端”合作机制、共建9998穿心莲内酯滴丸等合作产品矩阵。
这些协同举措在渠道端确实产生了效果。
天士力在县域和基层市场的覆盖能力有所提升,“院外增效”的业务模式在一定程度上弥补了院内市场增长乏力的不足。
但渠道赋能无法替代产品力。华润体系能为天士力打开更多终端,却无法改变复方丹参滴丸增速趋缓、中药注射剂持续下滑、新产品尚未放量的基本面。
未来,天士力能否通过把渠道协同转化为产品放量、把费用优化转化为创新动能,从而真正走出营收下滑的阴影,迎来业绩与成长性的双重修复?《华夏时报》记者将会持续关注。